Notation financière : l’Afrique lance l’Africa Credit Rating Agency, pour une autre lecture du risque
2026-10-13 10:03:00
L’Afrique a décidé de s’affranchir des « Big Three » de la notation de crédit, notamment Standard & Poor's, Fitch et Moody's. Ces trois principales agences internationales sont en effet accusées par plusieurs pays africains de sous-évaluer de manière systématique leurs économies. Les mauvaises notes attribuées à leurs statuts d’emprunteurs font croitre le taux d’intérêt des dettes africaines et pénalise les Etats sur les marchés financiers internationaux.
Le Programme des Nations Unies pour le développement (PNUD) a par exemple estimé, que le jugement subjectif dans les notations souveraines africaines pourrait avoir coûté plus de 24 milliards de dollars d’intérêts supplémentaires et 46 milliards de dollars de prêts manqués sur les obligations examinées. Raisons pour lesquelles, l’Afrique a décidé de ne plus accepter « d’être mal jugée ».
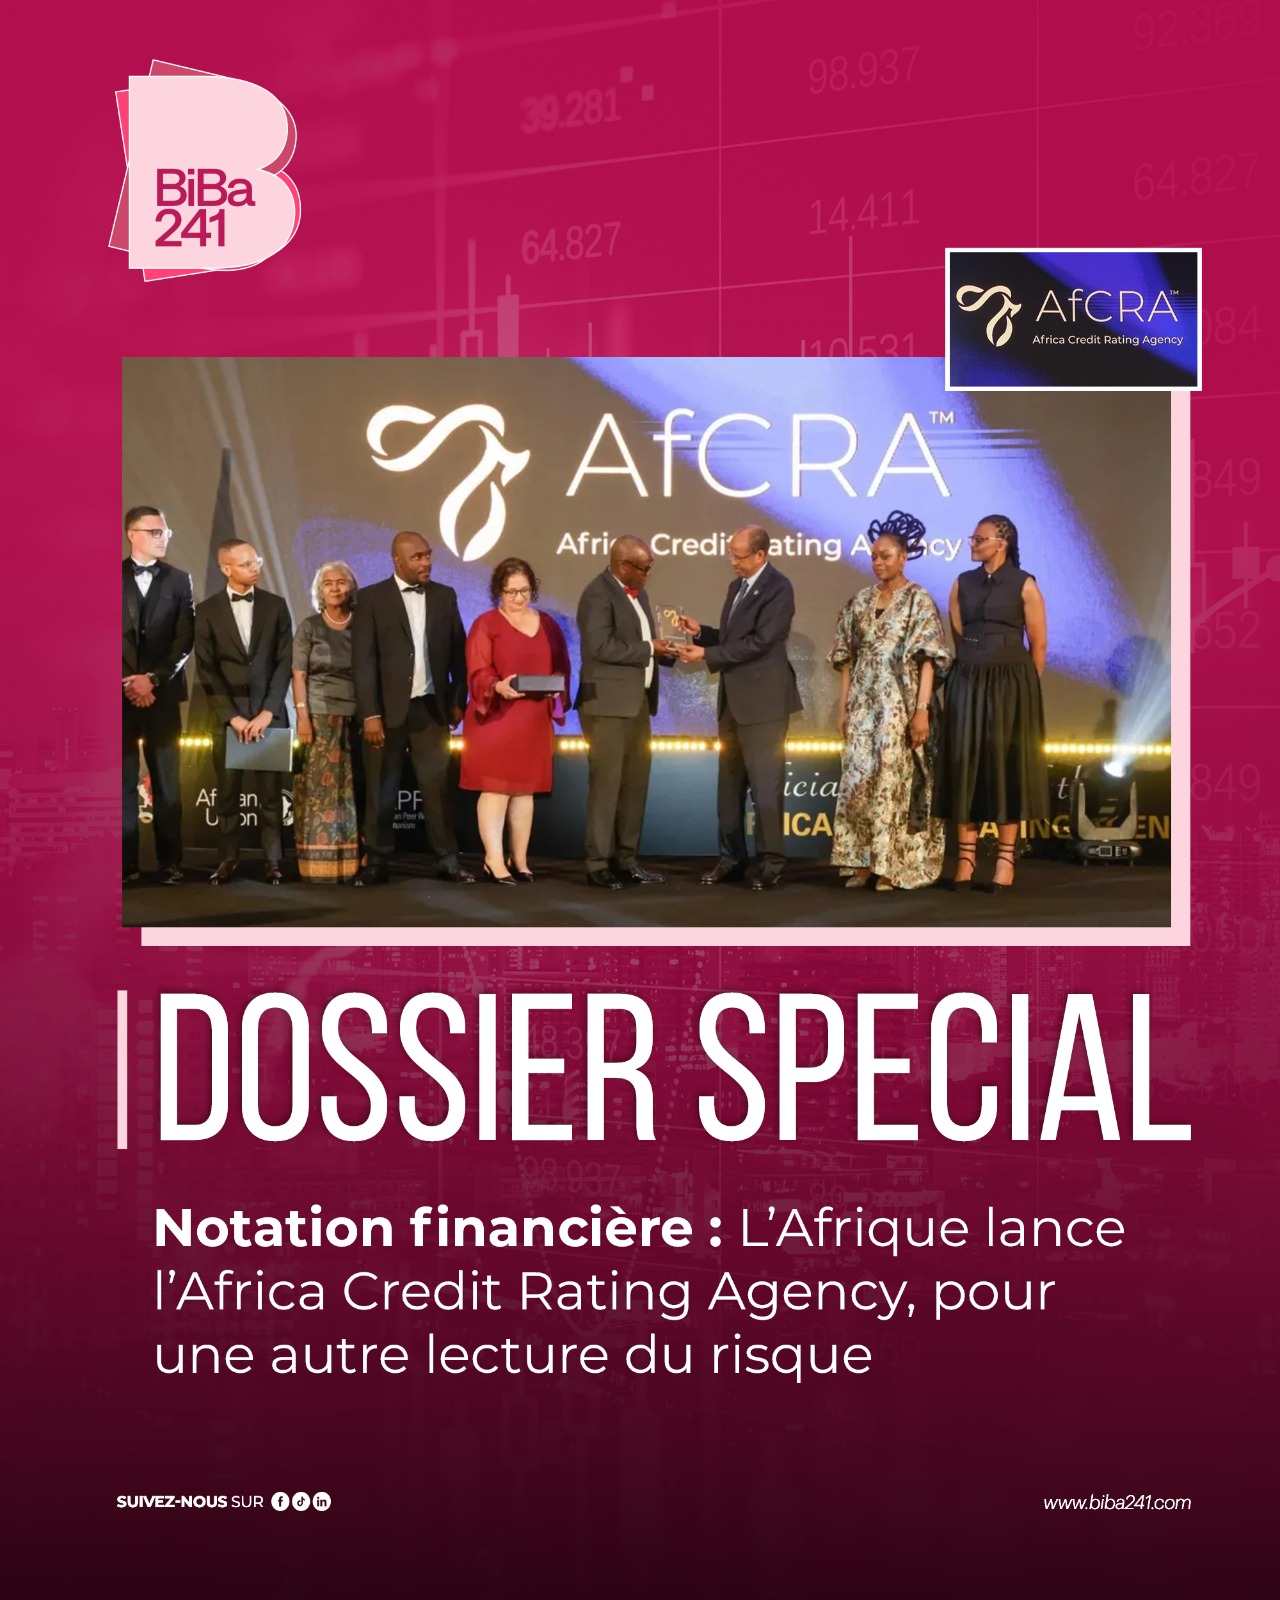
C’est dans ce contexte que l’Africa Credit Rating Agency [Agence africaine de notation de crédit] (AfCRA) a officiellement été lancé le 7 octobre 2026 à Port-Louis, la Capitale administrative, économique et culturelle de l’Île Maurice, par l’Union africaine. L’AfCRA est placée sous l'égide du Mécanisme africain d'évaluation par les pairs (MAEP) et a pour objectif d’offrir une alternative aux trois géants occidentaux (Moody’s, S&P Global Ratings et Fitch).
L’AfCRA a pour mandat de noter les dettes souveraines des États, mais aussi les entreprises et les entités infranationales souvent ignorées par les grands circuits internationaux. Pour Afreximbank, le lancement de l’Agence africaine de notation est une étape importante dans le renforcement de l’architecture financière de l’Afrique et dans le développement de la capacité du continent à produire des analyses crédibles et indépendantes du risque de crédit africain.
La Banque africaine d’import-export souligne que les notations de crédit jouent un rôle important dans la détermination de l’accès aux capitaux, en influençant les perceptions des investisseurs et en déterminant le coût auquel les gouvernements, les institutions et les entreprises peuvent financer le développement. Il est donc essentiel « que les évaluations du risque de crédit africain soient indépendantes, rigoureuses et fondées sur des données factuelles, tout en reflétant une compréhension complète des structures, des institutions et des réalités économiques évaluées ».
Forger une identité unique
« La méthodologie de notation élaborée par l’AfCRA doit tenir compte du caractère unique de notre environnement et de ses structures institutionnelles. L’agence doit définir ses propres normes et ne pas suivre celles établies ailleurs ; elle doit se forger une identité unique conforme aux ‘meilleures pratiques africaines » souligne Denys Denya, Premier Vice-président exécutif d’Afreximbank.
Alors que l’Afrique cherche à mobiliser les capitaux nécessaires à son industrialisation, à son commerce, à ses infrastructures et à sa transformation économique, l’AfCRA doit donc être considérée comme un complément aux agences de notation internationales et régionales existantes, « élargissant ainsi l’éventail d’analyses crédibles mises à la disposition des investisseurs et des émetteurs, tout en renforçant la concurrence, la transparence et les capacités d’analyse au sein des marchés de crédit africains ».
Pour garantir le succès de cette initiative, Clothaire Armel SADJIFILE, Economiste Chercheur, attire l’attention des dirigeants africains sur la nécessité de privilégier la compétence à la nationalité dans le recrutement du personnel administratif et technique de l’AfCRA, afin d’avoir une agence compétitive et donc crédible par ses résultats. Pour lui les dirigeants africains devraient également encourager l’émergence des Fintech offrant aux marchés financiers africains des couvertures de risques de type CDS (Crédit Default Swap) ou TRS (Total Return Swap) sur les grandes entreprises ou les Etats.
Auteur
Rédaction
Parlons de Vous